Le azioni di Milwaukee hanno recuperato quasi il 50% dai minimi di marzo dimostrando il gradimento del piano "Back to the bricks" voluto dalla gestione Starrs. La ripresa industriale, però, è ancora tutta da costruire
9 ottobre 2026
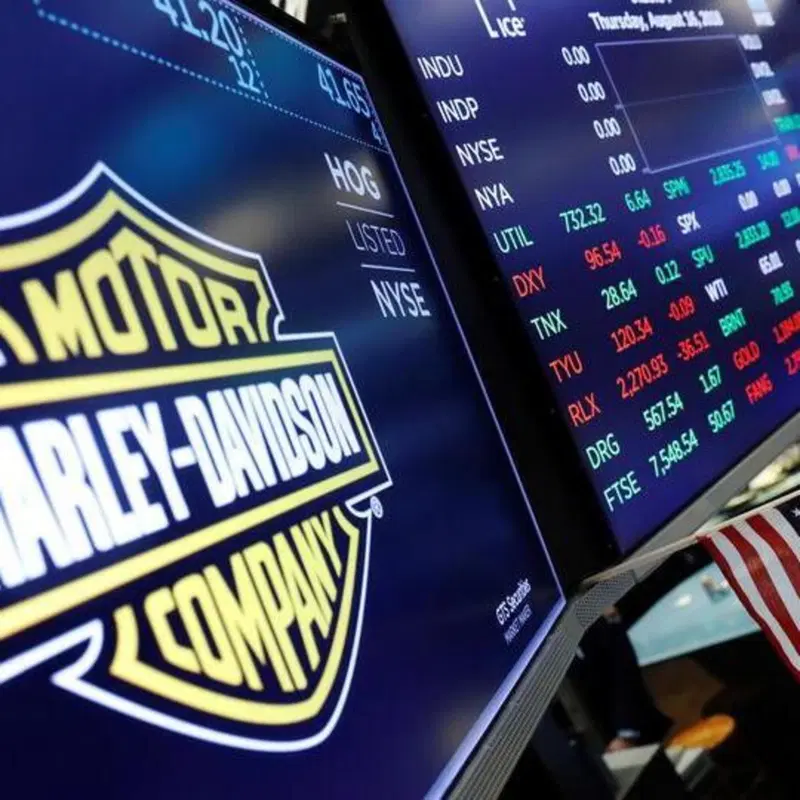
A un anno esatto dall'insediamento di Artie Starrs come presidente e CEO, Harley-Davidson incassa il primo vero attestato di fiducia: quello della Borsa. Come ricostruisce Speedweek, il titolo che a marzo 2026 aveva toccato un minimo di 17 dollari viaggia oggi intorno ai 25 dollari. Lunedì 5 ottobre ha guadagnato quasi l'8% in una sola seduta, arrivando a sfiorare i 26,5 dollari, lo stesso giorno in cui Evercore ha promosso il titolo da "underperform" a "outperform" con un obiettivo di 33 dollari. Un dettaglio che dice molto sul personaggio: proprio nel momento più nero, a marzo, Starrs aveva comprato 15.000 azioni della società di tasca propria.
La notizia è buona, ed è giusto dirlo. Ma prima di parlare di rinascita conviene mettere le cose in prospettiva, perché la storia recente di Harley è piena di rilanci annunciati e mai arrivati in fondo.
Da dove si riparte: vent'anni in discesa
Per misurare la risalita bisogna ricordare da quanto in basso si parte. Il titolo Harley-Davidson ha toccato il suo massimo storico nel 2006, a 75,50 dollari, un anno d'oro in cui la Casa vendeva quasi 350.000 moto. Poi la crisi finanziaria, con il crollo a 8 dollari, una ripresa fino al 2014 e un nuovo tonfo a 14,50 dollari durante la pandemia. Nel 2025 le moto vendute sono state 132.500: poco più di un terzo rispetto a vent'anni fa.
Le ragioni sono note a chiunque segua il marchio: quote di mercato perse, una clientela storica che invecchia, tentativi poco riusciti di conquistare i più giovani e soprattutto una strategia ondivaga. Nel 2020 era toccato a Jochen Zeitz lanciare il piano di ristrutturazione "The Rewire", con tagli al personale e semplificazione della gamma. Sei anni dopo, con un nuovo CEO, si parla ancora di ristrutturazione. Il ciclo, insomma, non è nuovo.
Cosa sta premiando il mercato
Allora perché questa volta gli investitori ci credono di più? La risposta, a nostro avviso, sta nella semplicità del messaggio. Starrs, arrivato da Topgolf Callaway e dal mondo dell'hospitality senza alcun passato nelle moto (cosa che all'inizio ha alimentato non pochi dubbi), non ha promesso rivoluzioni. Ha promesso di fare bene quello che Harley ha sempre saputo fare.
Il piano "Back to the Bricks" si regge su pochi punti, facili da capire anche per chi le moto non le guida:
- Riportare la produzione negli Stati Uniti, a partire dal bicilindrico Revolution Max finora costruito in Thailandia, come abbiamo raccontato parlando del ritorno della produzione a Milwaukee e York. Con l'aria che tira sui dazi, è anche una polizza assicurativa.
- Proteggere il cuore della gamma, cruiser e bagger, e allargarla verso il basso con Sportster 883 e Sprint sotto i 10.000 dollari, senza investire in nuove piattaforme.
- Ricostruire il rapporto con i concessionari, con catene di fornitura più stabili, scorte sotto controllo e una comunicazione più chiara ed è proprio qui che Harley sembra recuperare una parte della fiducia perduta perché i primi a credere nella Casa devono essere i dealer.
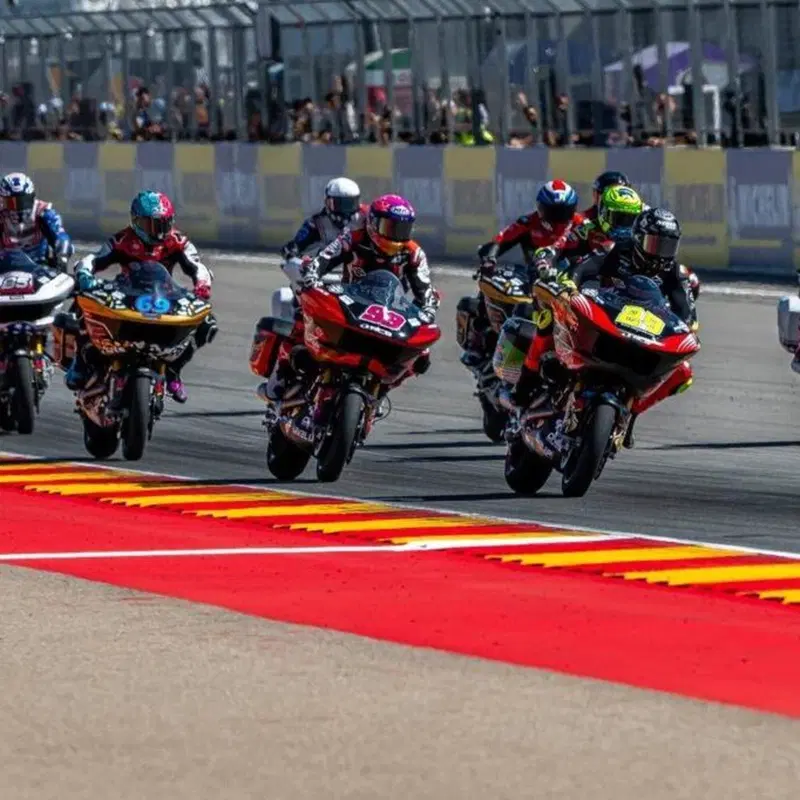
- Tagliare tutto ciò che non serve, partendo dalle funzioni amministrative fino al racing, con l'uscita dal King of the Baggers e la concentrazione delle risorse sulla Bagger World Cup corsa con la MotoGP.
A Wall Street piacciono i piani che si possono riassumere in una slide e questo è uno di quelli.
I numeri industriali: meglio, ma non ancora bene
Il punto è che le azioni corrono più veloci delle moto. I risultati del secondo trimestre 2026 sono stati migliori delle attese, ma non certo trionfali. La divisione moto (HDMC) ha aumentato i ricavi del 6% e l'utile operativo del 18%, con il Nord America in crescita per il terzo trimestre consecutivo. Le vendite retail globali però sono salite appena dell'1%, l'area EMEA ha perso il 9% e il fatturato consolidato del gruppo è sceso del 6%. Nello stesso periodo la liquidità è passata da 3,1 a 1,9 miliardi di dollari.
Anche la guidance rivista al rialzo va letta con attenzione: Harley prevede per il 2026 tra 133.500 e 138.500 moto tra retail e spedizioni. Rispetto alle 132.500 del 2025 vuol dire, nella migliore delle ipotesi, una crescita di qualche punticino percentuale. È un segnale di stabilizzazione, non ancora di rilancio. Nel frattempo LiveWire continua a perdere soldi, anche se un po' meno.
C'è poi un dettaglio che riguarda da vicino noi europei. La ripresa, per ora, è quasi tutta americana. In Europa, Germania in testa, il marchio continua a soffrire, e i modelli pensati per riportare i giovani in concessionaria devono ancora arrivare, anche se lo faranno a brevissimo.
Il vero esame arriverà dalle concessionarie
Anche tra gli analisti il giudizio non è unanime: al netto degli upgrade, il rating medio resta "Hold", con un target medio di 28,20 dollari secondo quanto riferito da MarketBeat. I progressi dovranno tradursi in consegne sostenute nel lungo periodo, con le catene di fornitura esposte alle tensioni sui dazi e l'eterno equilibrio da trovare tra tradizione e innovazione.
Il mercato finanziario, in fondo, sta scommettendo su una promessa: che un'Harley più semplice, più americana e più accessibile torni a vendere. È una scommessa ragionevole, e va riconosciuto a Starrs di aver dato al marchio una direzione chiara dopo anni di zig-zag. Ma la prova vera non si gioca sul listino del NYSE: si gioca nei prossimi mesi, quando Sportster 883 e Sprint arriveranno nelle concessionarie e si capirà se i quarantenni (e magari i trentenni o i ventenni) sono davvero disposti a entrare in un mondo che per troppo tempo è sembrato pensato solo per i loro padri.
In sintesi
Sotto la guida di Artie Starrs, il titolo Harley-Davidson è risalito dai 17 dollari di marzo a circa 25, con l'upgrade di Evercore che il 5 ottobre ha regalato quasi l'8% in una seduta. Il mercato premia un piano "Back to the Bricks" semplice e leggibile: produzione riportata negli USA, focus su cruiser e bagger, modelli più accessibili, rapporto con i dealer ricostruito e tagli ai costi, racing compreso. I fondamentali però restano fragili: vendite globali quasi ferme, Europa in calo, liquidità in diminuzione e una guidance 2026 che indica stabilizzazione più che crescita. Il verdetto vero arriverà con Sportster 883 e Sprint in concessionaria. Va da sé che questo è un commento giornalistico e non un consiglio d'investimento.